Acesso Rápido
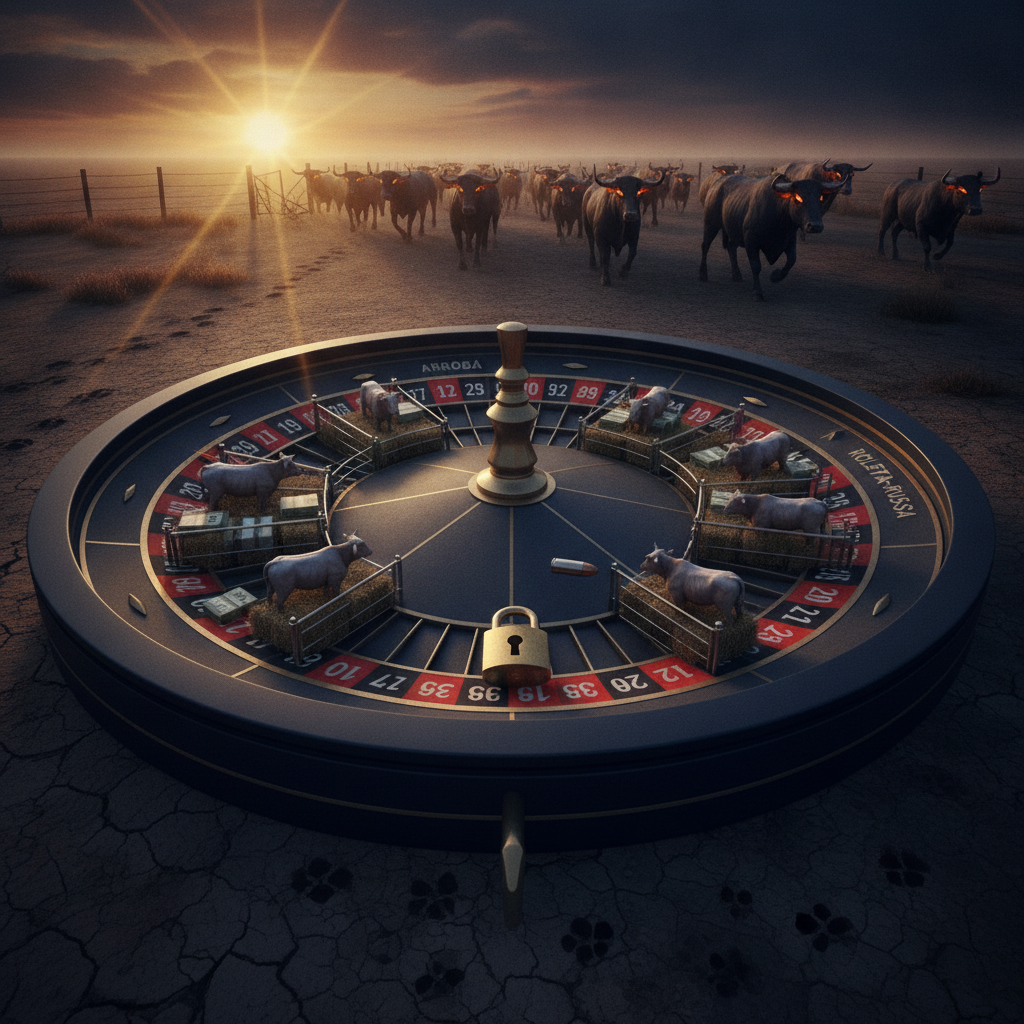
ToggleConfinar gado no Brasil sem estratégia de proteção de preço é, sem rodeios, o equivalente financeiro a uma roleta-russa. O pecuarista moderno imobiliza volumes massivos de capital em animais de reposição, nutrição intensiva, sanidade e infraestrutura. No entanto, muitos ainda entregam o destino de sua rentabilidade à volatilidade do mercado físico no momento da saída do boi gordo. O resultado dessa aposta desregulada costuma oscilar entre o lucro extraordinário e a descapitalização severa, minando o valor da própria terra ao comprometer a saúde financeira da fazenda.
A B3 (Bolsa de Valores brasileira) oferece o antídoto para essa instabilidade por meio dos contratos futuros do boi gordo (BGI). Contudo, o receio histórico de “ficar vendido” e ver a arroba disparar ainda paralisa produtores rurais em todo o território nacional. Compreender como arquitetar operações eficientes no mercado financeiro é a linha que divide o amadorismo especulativo da pecuária de precisão.
O Dilema do Confinamento: Margens Estreitas e Risco Assimétrico
O confinamento é essencialmente uma operação de margem. Com a valorização dos bezerros e o custo elevado de insumos como milho e farelo de soja, a margem de lucro operacional do confinador frequentemente oscila entre 4% e 8%. Em um cenário como esse, uma variação negativa de R$ 15 a R$ 20 na arroba no momento do abate é suficiente para transformar uma operação tecnicamente perfeita em um prejuízo catastrófico.
Esperar para vender o gado apenas no “spot” (mercado físico à vista) significa assumir 100% do risco de mercado. Quando o frigorífico detecta escalas confortáveis de abate e retrai as compras, o confinador não tem poder de barganha: o boi confinado tem um pico de conversão alimentar e um custo diário de manutenção que proíbe o atraso no embarque. A urgência da venda física liquida qualquer margem remanescente.
O Erro da Venda Futura Simples e o Medo do Boi “Explodir”
Ao buscar proteção, muitos pecuaristas recorrem à venda a termo tradicional com indústrias frigoríficas ou à venda direta de contratos futuros de BGI na B3. Embora essa estratégia fixe o preço e elimine o risco de baixa, ela cria um efeito colateral psicológico e financeiro doloroso: se a arroba explodir em virtude de choques de demanda global ou quebras de oferta, o produtor fica “travado”.
Além da perda da alta, a venda a descoberto de futuros exige ajustes diários de caixa que podem drenar a liquidez do confinamento caso o mercado engate uma tendência compradora vigorosa. Esse é o principal motivo pelo qual pecuaristas abandonam os derivativos, retornando à vulnerabilidade do mercado físico.
Dominando as Opções: Como Montar um Piso Sem Limitar o Teto
A solução matemática e estratégica para esse dilema não está no futuro tradicional, mas no mercado de opções agropecuárias na B3. As opções permitem desenhar estratégias assimétricas de proteção de capital.
A Compra de PUT: O Seguro de Preço Agrícola
A aquisição de uma opção de venda (PUT) funciona exatamente como um seguro automotivo. O pecuarista paga um prêmio (custo por arroba) e adquire o direito — sem a obrigação — de vender a arroba a um determinado preço de exercício (strike) no futuro. Se o mercado desabar abaixo daquele valor, o seguro é acionado e a diferença compensa a perda no frigorífico. Se o mercado disparar, o produtor simplesmente deixa a opção expirar e vende o boi no físico pelo preço inflacionado, descontando apenas o pequeno prêmio investido inicialmente.
O Financiamento do Seguro com a Operação “Fence” (Colar)
Para produtores que não desejam desembolsar o valor integral do prêmio da PUT, a estrutura conhecida como Colar ou Fence oferece uma alternativa de custo zero ou reduzido. Nessa operação, o pecuarista compra a PUT para estabelecer o piso e, simultaneamente, vende uma Call (opção de compra) com strike bem acima do mercado atual.
Com isso, o prêmio recebido pela venda da Call paga a PUT comprada. A fazenda garante um chão sólido de rentabilidade que protege os custos de produção e ainda captura a alta do mercado até o patamar do strike da Call vendida, eliminando a dependência do humor dos frigoríficos.
A Relação entre Proteção de Preço e Valor Patrimonial
A maturidade financeira na gestão da arroba repercute diretamente na avaliação da propriedade rural. Terras geridas por produtores que dominam o hedge agropecuário tornam-se menos vulneráveis a vendas forçadas para liquidação de passivos agrícolas. Instituições bancárias e fundos de investimento agro (Fiagros) atribuem ratings de risco superiores e taxas mais competitivas a operações pecuárias que travam suas margens na B3, reduzindo o custo de capital para futuras aquisições de áreas produtivas.
Conclusão
Tratar o confinamento de gado de corte como um cassino no mercado físico é uma estratégia ultrapassada que não se sustenta frente à complexidade da agroeconomia contemporânea. A volatilidade dos preços da carne, os custos flutuantes de nutrição e o ciclo pecuário exigem que o gestor rural pense tanto como um operador de mercado quanto como um zootecnista. Operar sem mecanismos de proteção cambial e de preço é arriscar o patrimônio construído durante gerações em prol de uma aposta cega.
A B3 disponibiliza os instrumentos necessários para blindar a operação contra quedas severas sem que o produtor precise abrir mão do potencial de alta da arroba. O domínio das opções e das estruturas derivativas é o passaporte definitivo para desarmar a roleta-russa do mercado físico, garantindo lucratividade previsível, preservação do fluxo de caixa e a perpetuidade do valor econômico da terra.