Acesso Rápido
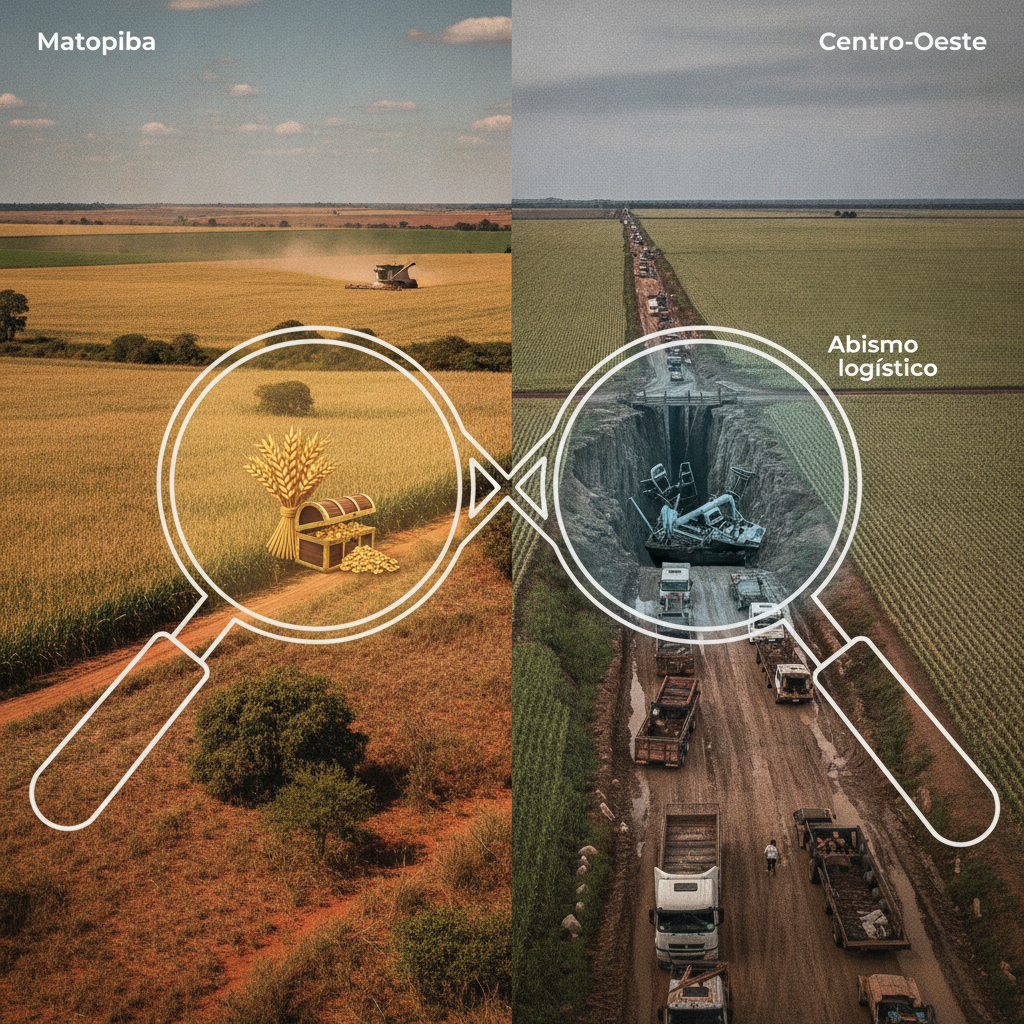
ToggleNo tabuleiro do agronegócio brasileiro, a tomada de decisão na aquisição de terras muitas vezes é distorcida por uma métrica perigosa: o preço nominal do hectare. Ao comparar o tradicional polo do Centro-Oeste com as fronteiras dinâmicas do Matopiba (confluência de Maranhão, Tocantins, Piauí e Bahia), investidores e produtores rurais frequentemente são seduzidos pela disparidade imediata de valores. Comprar três ou quatro hectares no cerrado piauiense pelo valor de um único hectare consolidado em polos como Sorriso (MT) ou Rio Verde (GO) parece, sob uma ótica contábil rasa, uma oportunidade evidente de arbitragem de capital. Contudo, um valuation criterioso de ativos de terra exige dissecar o custo de oportunidade, a matriz de custos de implantação e a real eficiência de escoamento da produção.
O Ilusionismo do Preço Nominal: Terra Bruta vs. Hectare Corrigido
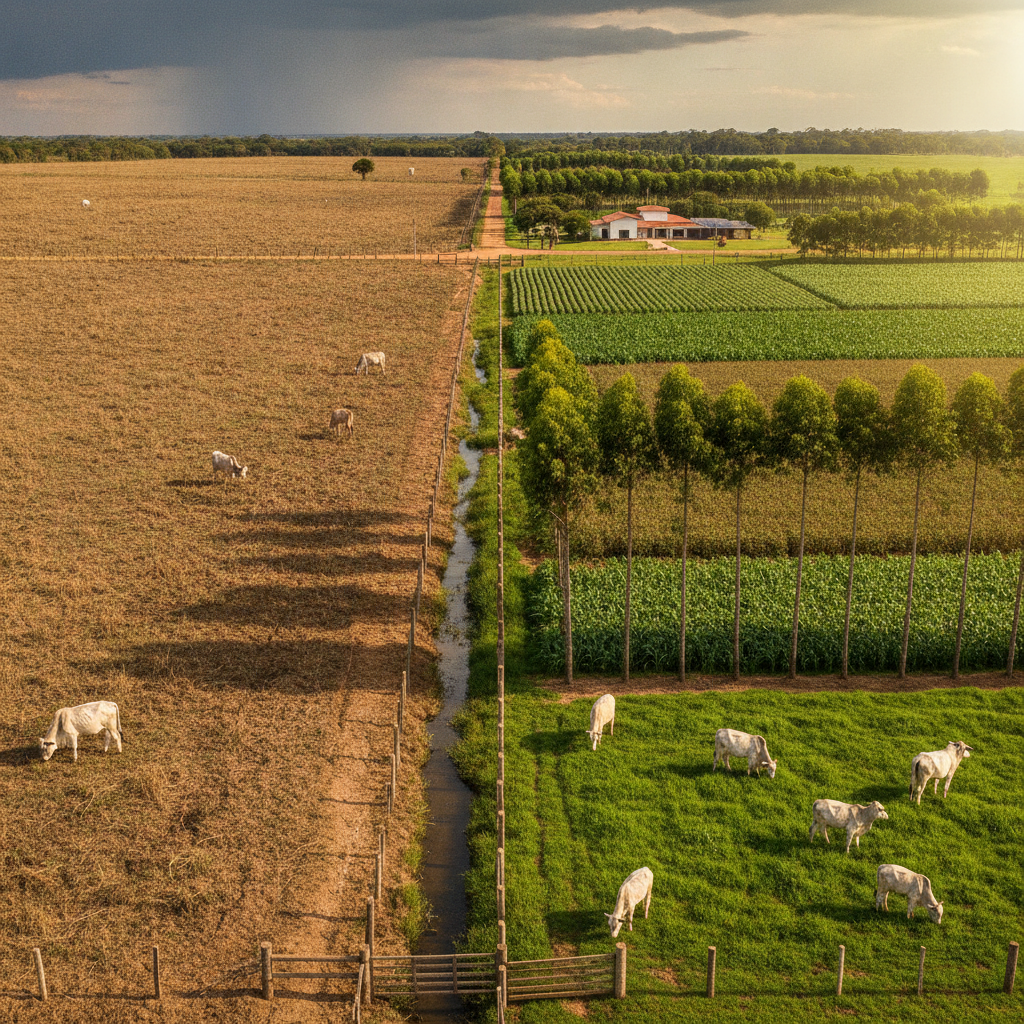
A primeira armadilha no valuation reside na desconsideração do Capex de desenvolvimento e correção do solo. Enquanto o Centro-Oeste oferece áreas com perfil de fertilidade corrigido, saturação por bases (V%) equilibrada e anos de acúmulo de matéria orgânica viabilizados pelo plantio direto, o Matopiba frequentemente demanda conversão de pastagens degradadas ou abertura de áreas brutas dentro dos limites do Código Florestal.
O custo para transformar um solo arenoso ou de baixa CTC (Capacidade de Troca Catiônica) em uma matriz produtiva de alta performance para soja e milho pode facilmente superar o valor de aquisição da própria terra. Fretes astronômicos de calcário e gesso agrícola — insumos volumosos que muitas vezes percorrem centenas de quilômetros por rodovias sem pavimentação — corroem a margem de segurança inicial. Ao consolidar desmatamento legalizado, destoca, gradagem pesada, correção química e infraestrutura hídrica e predial, o hectare “barato” salta de patamar e passa a rivalizar em custo total com áreas semi-consolidadas, porém sem entregar a mesma estabilidade agronômica imediata.
O Abismo do Frete e o Diferencial de Basis
A logística é o fiel da balança entre a geração de fluxo de caixa livre e o consumo crônico de capital de giro. No Matopiba, a proximidade teórica com o Porto do Itaqui (MA) estabelece uma vantagem competitiva real de frete para o escoamento via Arco Norte. No entanto, essa vantagem é altamente assimétrica e se concentra próxima aos eixos consolidados. Propriedades situadas fora dos corredores principais enfrentam o “frete de ponta” da fazenda ao terminal ferroviário, cujos custos absorvem integralmente o prêmio portuário.
Em contrapartida, o Centro-Oeste, historicamente penalizado pelas longas distâncias até os portos de Santos e Paranaguá, atingiu maturidade infraestrutural. A expansão de terminais intermodais, o avanço da BR-163 e ferrovias dedicadas estabilizaram o basis regional. Mais importante ainda: o Centro-Oeste possui uma densa demanda industrial interna fomentada por usinas de etanol de milho e pela pecuária intensiva em confinamento. Essa liquidez local protege a precificação do grão, enquanto regiões isoladas do Matopiba permanecem integralmente reféns dos gargalos da exportação marítima e da variação do frete rodoviário de longa distância.
Dupla Safra vs. Janela Única: O Multiplicador do Fluxo de Caixa
Outro vetor fundamental no valuation de terras é a capacidade da área de sustentar duas safras comerciais no mesmo ano-safra. No Centro-Oeste, o regime pluviométrico bem distribuído permite a clássica dobradinha soja precoce seguida por milho safrinha ou consórcio com braquiária, diluindo custos fixos de maquinário e mão de obra por duas colheitas anuais.
No Matopiba, com exceção de bolsões específicos como o oeste baiano e regiões irrigadas por pivô central, a menor extensão da janela de chuvas e o risco constante de “veranicos” severos tornam a safrinha de grãos uma operação de alto risco. No método do Fluxo de Caixa Descontado (FCD), uma terra que entrega duas safras anuais justifica um múltiplo de valuation substancialmente mais elevado, pois gera faturamento por hectare muito superior sob a mesma base de amortização de maquinário e terra.
Conclusão
A dicotomia entre Matopiba e Centro-Oeste não deve ser interpretada como a supremacia absoluta de uma região sobre a outra, mas sim como uma distinção clara entre perfis de capital e estratégias de alocação de risco. O Centro-Oeste consolidado atua como um ativo maduro, de menor volatilidade operacional, alta liquidez imobiliária e fluxo de caixa recorrente garantido pela dupla safra e infraestrutura logística robusta. É o ambiente natural para operadores que buscam proteção patrimonial e escala sem fricções de desenvolvimento estrutural.
Já o Matopiba se consolida como uma tese clássica de valorização patrimonial acelerada (value-add), reservada a investidores capitalizados que consigam absorver o custo de formação de solo, mitigar riscos climáticos por meio de tecnologia e suportar prazos mais longos para o retorno do investimento. Ignorar o custo oculto de transformação e os gargalos do frete local transforma o hectare nominalmente barato em um abismo de despesas operacionais. No agronegócio de alta precisão, o valor da terra não reside na extensão da área adquirida, mas na sua capacidade líquida de converter insumos e clima em resultado financeiro.