Acesso Rápido
ToggleAs oscilações climáticas tornaram-se uma das maiores ameaças à sustentabilidade financeira do agronegócio brasileiro, especialmente na Região Sul. No Rio Grande do Sul, as secas recorrentes e os veranicos prolongados colocam à prova a resiliência até dos produtores mais experientes. Historicamente, enfrentar uma quebra de safra significava lidar com laudos demorados, perícias presenciais inconclusivas e meses de espera para receber indenizações das apólices tradicionais.
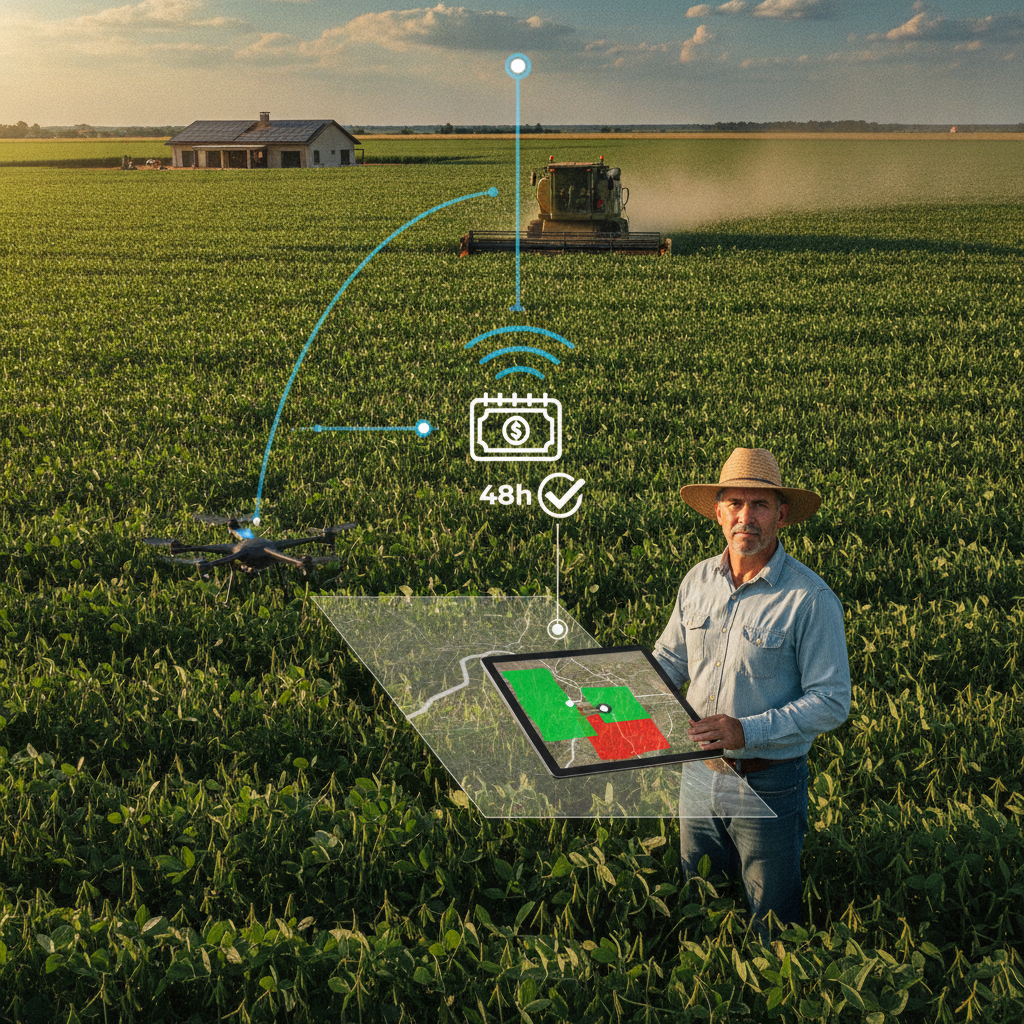
Contudo, a tecnologia espacial e os dados de sensoriamento remoto estão reescrevendo essa realidade. Este estudo de caso revela como uma propriedade rural de médio porte no interior gaúcho transformou uma crise climática anunciada em um exemplo de eficiência operacional e gestão de risco, recebendo uma indenização securitária integral em apenas 48 horas após a confirmação da seca via satélite.
O Contexto: Tradição agrícola frente à volatilidade climática
A Fazenda Santa Rita, situada no município de Cruz Alta (RS), cultiva cerca de 1.100 hectares dedicados à rotação de soja no verão e trigo/aveia no inverno. Gerida pela terceira geração da mesma família, a propriedade sempre se destacou pela adoção precoce de práticas de agricultura de precisão, maquinário moderno e monitoramento constante de solo.
Apesar do alto nível tecnológico, o gargalo financeiro da fazenda sempre residiu na gestão do risco climático. Em safras anteriores castigadas pelo fenômeno La Niña, a propriedade chegou a amargar prejuízos superiores a 40% na produtividade da soja. Nessas ocasiões, o processo para acionar o seguro tradicional foi lento e burocrático: semanas aguardando o perito em campo e quase quatro meses para a liberação dos recursos, gerando juros bancários e atrasos nos pagamentos a fornecedores de insumos.
O Problema: O veranico crítico na fase reprodutiva
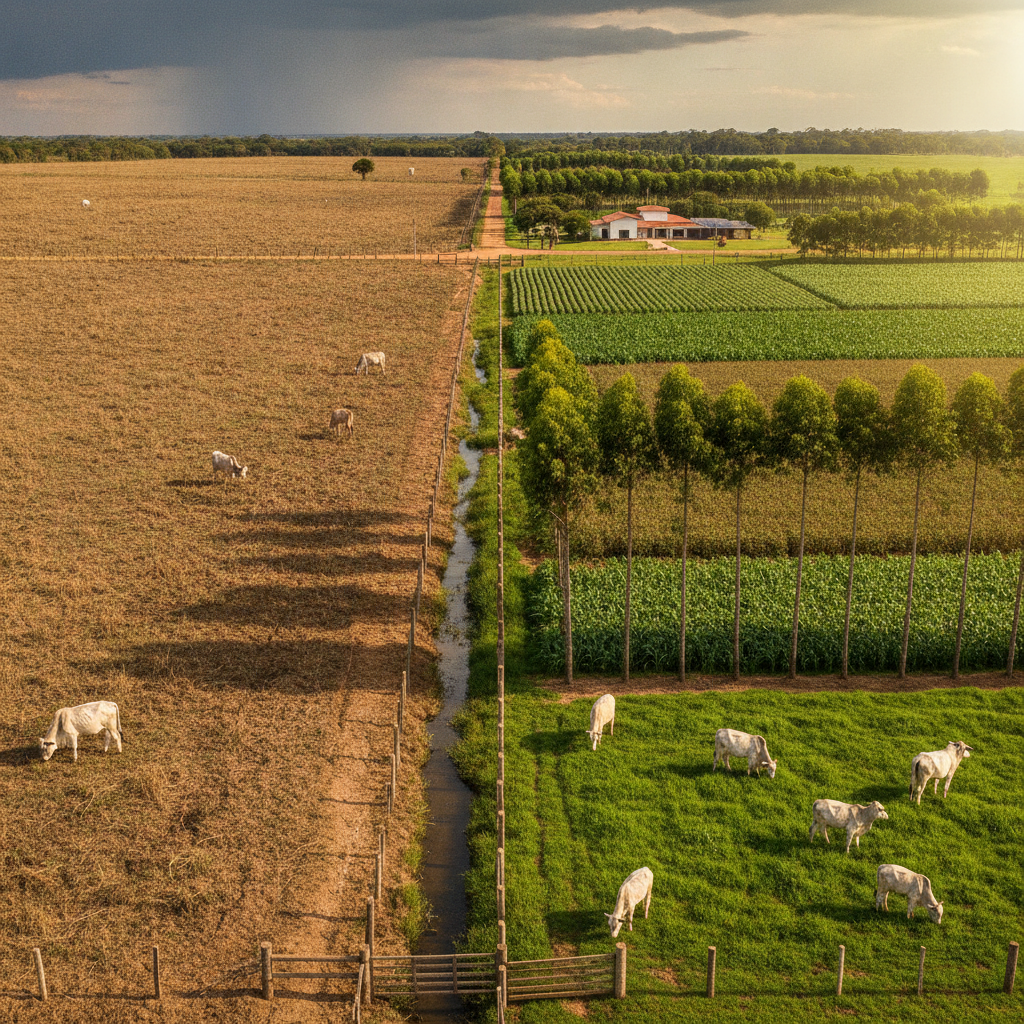
Na safra mais recente, a lavoura de soja da Fazenda Santa Rita desenvolvia-se com potencial promissor até o final de dezembro. No entanto, entre janeiro e fevereiro — período crítico de floração e enchimento de grãos (estádios R1 a R5) —, as precipitações cessaram abruptamente. O déficit hídrico acumulado superou 60% em relação à média histórica regional para o período.
A perda de área foliar, o abortamento de flores e a redução drástica do peso de grãos tornaram-se inevitáveis. A estimativa inicial apontava para uma quebra de pelo menos 45% do volume projetado. Sem liquidez imediata, o produtor enfrentaria uma crise em cascata: incapacidade de honrar os compromissos de custeio e falta de capital de giro para adquirir sementes e fertilizantes para a safra de inverno.
A Solução: Seguro Paramétrico baseado em sensoriamento remoto
A grande virada de chave da propriedade ocorreu no planejamento pré-plantio, quando a gestão optou por diversificar sua proteção financeira contratando um seguro agrícola paramétrico (também conhecido como seguro de índice), monitorado integralmente por satélites de observação da Terra.
Diferente do seguro convencional, que depende de vistoria presencial para quantificar as perdas físicas pé a pé, o modelo paramétrico baseia-se em indicadores objetivos pré-estabelecidos em contrato, cruzando dados de precipitação, umidade do solo e índices de vegetação (como o NDVI).
Como funcionou o gatilho tecnológico
- Definição do Parâmetro: O contrato estipulou que se o volume de chuvas na coordenada exata da fazenda ficasse abaixo de determinado milímetro durante a janela crítica de 30 dias, a apólice seria acionada automaticamente.
- Auditoria Espacial Contínua: Satélites meteorológicos e de alta resolução (incluindo constelações como Sentinel e dados validados por agências espaciais internacionais) registraram o déficit hídrico sem necessidade de intervenção humana.
- Ausência de Vistoria Presencial: Não houve necessidade de agendar a visita de um perito, eliminar plantas de amostra ou aguardar o término da colheita para comprovar o prejuízo.
Os Resultados: Indenização em 48 horas e fôlego para o plantio
Assim que o sistema de monitoramento confirmou que o índice de chuva atingiu o gatilho contratual no último dia da janela de monitoramento, o sinistro foi validado instantaneamente pelos algoritmos da seguradora agtech. Em exatas 48 horas, a indenização de valor pré-fixado foi creditada integralmente na conta da Fazenda Santa Rita.
Os impactos práticos desse pagamento ultra-rápido foram decisivos para a saúde da fazenda:
- Manutenção do Fluxo de Caixa: A liquidez imediata evitou a renegociação de dívidas com taxas elevadas no sistema bancário.
- Poder de Barganha nos Insumos: Com o capital em mãos, o produtor conseguiu comprar os insumos do trigo à vista, garantindo descontos expressivos de até 12% junto aos distribuidores locais.
- Zero Burocracia: Nenhum documento cartorial extra ou processo moroso de contestação foi exigido, poupando tempo valioso da equipe administrativa da fazenda.
Conclusão
O caso da Fazenda Santa Rita exemplifica com clareza como a convergência entre tecnologia espacial, análise de dados climáticos e novos modelos de seguros pode revolucionar a gestão de risco no agronegócio nacional. Ao eliminar a subjetividade das vistorias convencionais e cortar a burocracia documental, o monitoramento via satélite oferece ao agricultor a certeza de que a proteção financeira estará disponível exatamente no momento em que ela for mais necessária.
Em um cenário de mudanças climáticas cada vez mais severas e imprevisíveis, depender de processos lentos e arcaicos para proteger a lavoura tornou-se um risco inaceitável. O futuro da segurança financeira no campo passa inevitavelmente pela adoção de ferramentas inteligentes e orientadas a dados, garantindo que o produtor rural continue focando naquilo que faz de melhor: produzir alimento com eficiência, rentabilidade e tranquilidade.