Acesso Rápido
ToggleQuando um produtor ou investidor avalia uma área para expansão agrícola, os primeiros dados colocados na planilha costumam ser o histórico de precipitação pluviométrica, a altitude e o teor de argila. Há, contudo, uma armadilha financeira silenciosa que tem quebrado operadores experientes e inviabilizado projetos ambiciosos: o custo logístico oculto no diferencial de base, o famigerado basis. No mercado de commodities, a terra não vale apenas pelo que produz, mas pelo que sobra no bolso após o grão alcançar o terminal de exportação.
Comprar terra barata em novas fronteiras agrícolas parece um negócio brilhante até que a primeira colheita revela uma sangria crônica no fluxo de caixa. Quando o frete rodoviário consome de 15% a 25% da receita bruta da safra, a produtividade agronômica recorde deixa de ser sinônimo de riqueza para se tornar uma mera corrida para cobrir o custo de transporte do diesel.
A Anatomia do Basis e o Preço Real na Porteira (Farmgate)
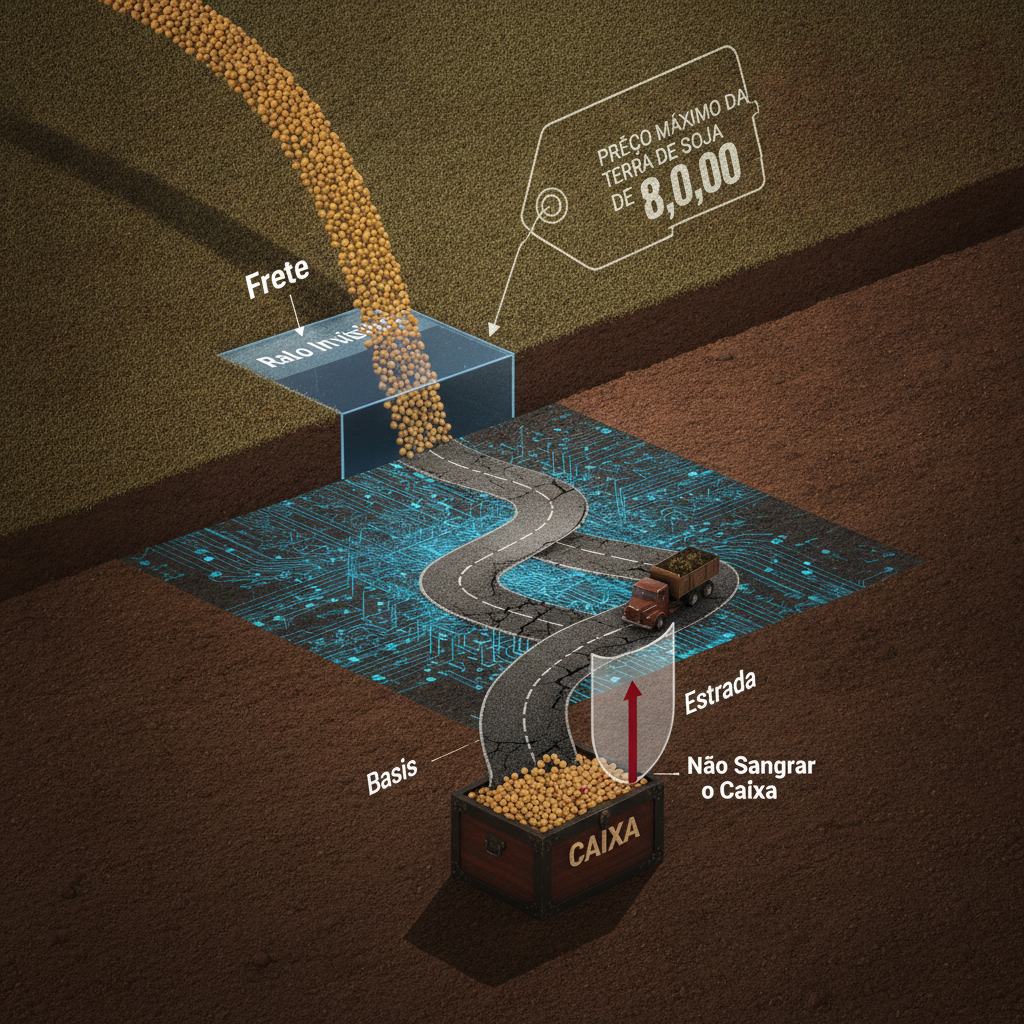
O preço que o produtor recebe na fazenda não é a cotação da Bolsa de Chicago (CBOT) multiplicada pelo câmbio. Essa é a primeira ilusão que destrói o retorno sobre o capital empregado (ROIC). O preço farmgate é o resultado da cotação internacional somada ou subtraída do prêmio no porto (FOB Santos, Paranaguá ou Arco Norte) e, crucialmente, deduzida de toda a cadeia logística interna: frete rodoviário, transbordo ferroviário, elevação portuária e perdas de umidade.
Esse desconto geográfico é o verdadeiro ralo invisível. Em regiões consolidadas e próximas a ferrovias (como o Médio-Norte de Mato Grosso servido por Rondonópolis, ou o sudoeste de Goiás), o basis local é historicamente mais favorável. Já em áreas mais remotas do Matopiba ou do norte do Pará, distantes dos trilhos ou de rios navegáveis, o frete da fazenda até o porto pode facilmente custar entre 20 a 35 reais por saca a mais do que nas praças estruturadas. Em uma produtividade de 60 sacas por hectare, isso representa uma drenagem de até R$ 2.100 por hectare a cada ano — valor que reduz diretamente o resultado operacional da terra.
A Ilusão da Terra Barata na Fronteira Agrícola
O mercado imobiliário rural frequentemente precifica propriedades com base em médias regionais simplificadas ou no valor histórico de ocupação. Isso gera distorções perigosas. Uma fazenda negociada a 300 sacas de soja por hectare pode parecer uma pechincha comparada a uma área de 800 sacas no Triângulo Mineiro ou no Norte do Paraná. Contudo, essa comparação ignora a despesa perpétua com logística.
A física do transporte dita a lei do mercado de terras. Considere os seguintes fatores logísticos que depreciam o valor teto de compra:
- Distância e qualidade do trecho vicinal (terra batida): Dez quilômetros de atoleiro na entressafra custam mais para os caminhoneiros do que 80 quilômetros de rodovia pedagiada de primeira linha. Esse custo é repassado integralmente ao valor ofertado pela trading no contrato de compra e venda.
- Dependência exclusiva do modal rodoviário: Áreas sem acesso competitivo a terminais de transbordo rodoferroviário ou hidroviário ficam totalmente reféns da volatilidade do preço do óleo diesel e da escassez de frete no pico da colheita.
- Bitributação e gargalos de fronteira: Em certas regiões limítrofes, passagens interestaduais mal desenhadas e fiscalizações morosas criam filas que encarecem o frete por tonelada/quilômetro útil.
A Equação Reversa: Como Estipular o Preço Máximo da Terra
Para não sangrar o caixa ao adquirir terras para agricultura em grande escala, o investidor precisa abandonar o método comparativo direto e adotar a avaliação por Fluxo de Caixa Descontado (FCD) calculada “da balsa/porto para a porteira”. O cálculo correto do preço teto deve obedecer à seguinte ordem analítica:
- Estimar a produtividade média sustentável do talhão (em sacas/ha).
- Projetar o preço médio FOB porto líquido de impostos.
- Subtrair integralmente o frete da fazenda ao porto e despesas de transbordo (este é o frete teto estrutural).
- Calcular a margem de contribuição líquida por hectare descontando o custo operacional efetivo (COE).
- Capitalizar essa margem limpa à taxa de desconto exigida pelo risco do agronegócio para encontrar o valor presente da terra.
Se o frete rodoviário exigir mais sacas por hectare do que a margem operacional líquida do negócio, a terra tem valor econômico negativo para produção de grãos na conjuntura de preços baixos a médios da commodity, independentemente da exuberância da sua vegetação ou da profundidade de seu solo.
Conclusão
O verdadeiro valor de um imóvel rural vocacionado para a soja não reside sob os pés do agrônomo, mas no asfalto e nos trilhos por onde a colheita escoa. Tratar a logística como mera variável operacional secundária é a receita mais rápida para transformar uma aquisição imobiliária em um passivo permanente. Quando o ciclo de preços da commodity recua e a margem global se aperta, são os custos logísticos fixos e o basis desfavorável que levam o caixa da fazenda à insolvência, tornando impossível pagar as parcelas da terra adquirida.
Por isso, o investidor institucional e o produtor focado em longevidade patrimonial precisam calcular meticulosamente o peso de cada quilômetro que separa a porteira do porto antes de assinar qualquer escritura. A terra “cara” com logística resolvida e basis estreito frequentemente entrega um retorno sobre o investimento muito mais seguro e líquido do que a terra “barata” do interior profundo, cujo lucro evapora no cano de descarga dos bitrens ao longo de estradas poeirentas.