Acesso Rápido
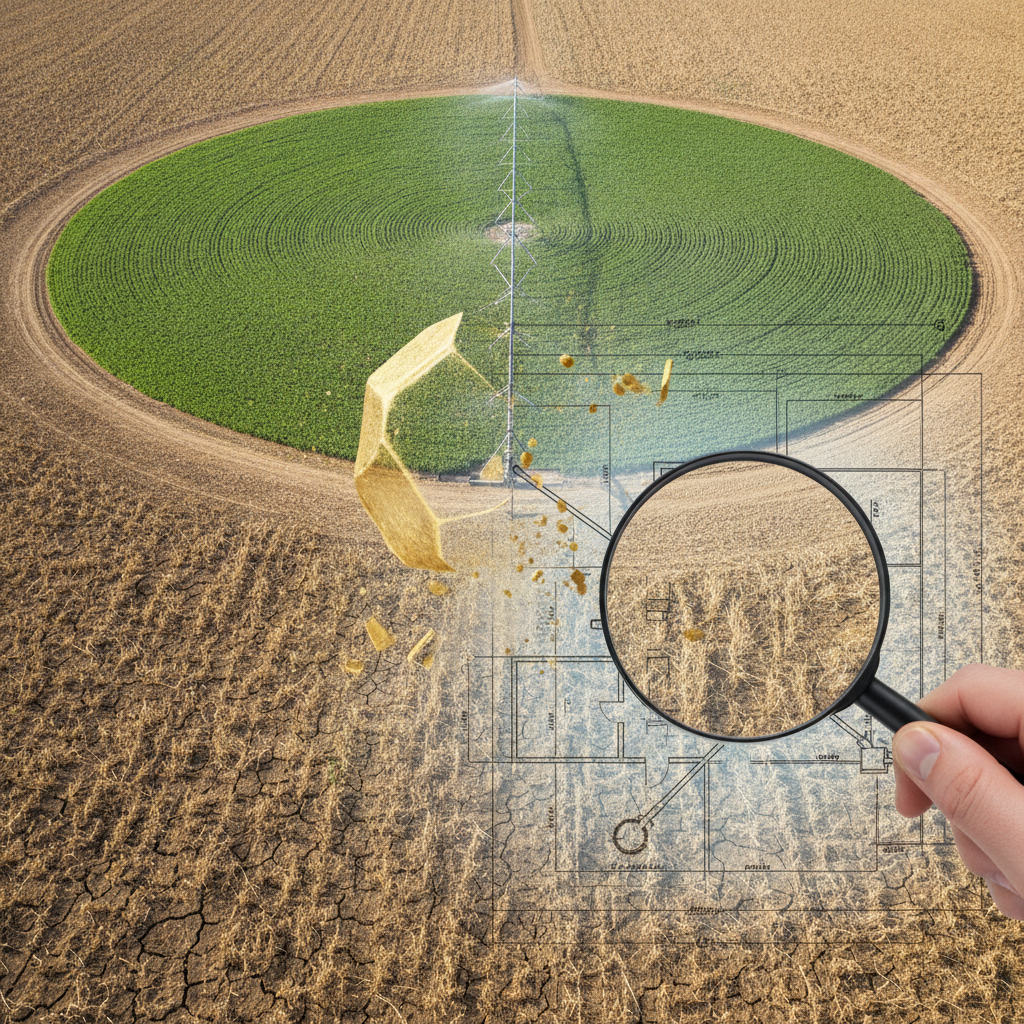
ToggleSobrevoar o Cerrado ou o Vale do São Francisco e avistar os imponentes círculos verdes dos pivôs centrais costuma acelerar o pulso de qualquer investidor do agronegócio. No mercado de terras brasileiro, a presença de irrigação instalada ou a promessa de outorga futura chega a inflacionar o valor do hectare entre 30% e 60% em relação às áreas de sequeiro. Contudo, nos bastidores das grandes liquidações de ativos e recuperações judiciais, um fantasma silencioso tem cobrado uma conta milionária: o pivô desligado por falta d’água. Em tempos de instabilidade climática e aperto regulatório, a compra de uma fazenda irrigada sem uma rigorosa auditoria hídrica deixou de ser uma oportunidade de expansão para se tornar uma roleta-russa financeira.
O Ágio da Irrigação no Mercado Imobiliário Rural
A precificação de uma fazenda irrigada baseia-se na premissa da previsibilidade e da intensificação. Em áreas destinadas a grãos, o pivô promete viabilizar a sonhada terceira safra ou blindar a safrinha de milho contra o estresse hídrico. Na pecuária, permite elevar a taxa de lotação para patamares superiores a 4 ou 5 UA/ha (Unidades Animais por hectare) por meio de pastejo rotacionado intensivo durante a seca. Sob a ótica do fluxo de caixa descontado, essa capacidade produtiva multiplica o valor presente líquido da propriedade.
O problema reside no fato de que o mercado imobiliário rural frequentemente precifica o maquinário — a estrutura de ferro galvanizado reluzente — em vez de precificar a garantia hidrológica real que sustenta a operação. Sem água disponível no momento exato da demanda fenológica da cultura, o pivô central transforma-se em um dispendioso monumento ao desperdício, gerando custos fixos de depreciação sem gerar receita adicional.
Os Três Pilares da Auditoria Hídrica na Compra de Terras
Para não cair na armadilha do “pivô no papel”, o investidor profissional deve submeter a propriedade a uma auditoria hídrica independente antes de assinar o memorando de entendimentos (MoU). Esse processo divide-se em três etapas críticas:
1. Legalidade da Outorga e Conflitos de Bacia
Possuir um protocolo ou até mesmo uma portaria de outorga emitida pelo órgão ambiental competente (como ANA ou agências estaduais) é apenas o ponto de partida. A auditoria deve investigar a saúde jurídica desse documento: a outorga está em vigor ou prestes a vencer? Ela permite a captação direta em curso d’água ou depende de reservatório de acumulação (barragem)? Mais importante: qual é o nível de tensão hídrica na bacia hidrográfica? Em bacias em estado crítico, comitês de bacia podem decretar racionamentos e suspender outorgas legítimas durante os meses mais secos, justamente quando o pivô se faz indispensável.
2. Vazão Real vs. Vazão de Projeto
Projetos de irrigação concebidos há dez ou quinze anos frequentemente consideravam médias históricas de precipitação e vazões de rio (Q95) que hoje não se sustentam mais. A auditoria hídrica precisa confrontar os dados de projeto com medições de campo em períodos de estiagem prolongada. No caso de poços tubulares profundos, é mandatória a realização de testes de bombeamento contínuo para verificar o rebaixamento do lençol freático e o tempo de recuperação do aquífero. Muitas propriedades vendidas como “100% irrigáveis” só conseguem manter os equipamentos ligados em sua plenitude por poucas horas antes de secar os mananciais.
3. Disponibilidade Energética e Logística Operacional
Água sem energia não chega à lâmina foliar. A viabilidade de uma fazenda irrigada está intimamente ligada à infraestrutura elétrica. A auditoria deve checar se a propriedade dispõe de demanda contratada suficiente junto à concessionária de energia, se utiliza a Tarifa Verde (horossazonal) e qual o custo marginal de operação das motobombas. Em propriedades remotas que dependem de geradores a diesel para suprir picos de consumo ou compensar a instabilidade da rede, a margem operacional de commodities como soja e milho pode ser completamente dizimada.
O Impacto no Fluxo de Caixa: Quando o Lucro Vira Passivo
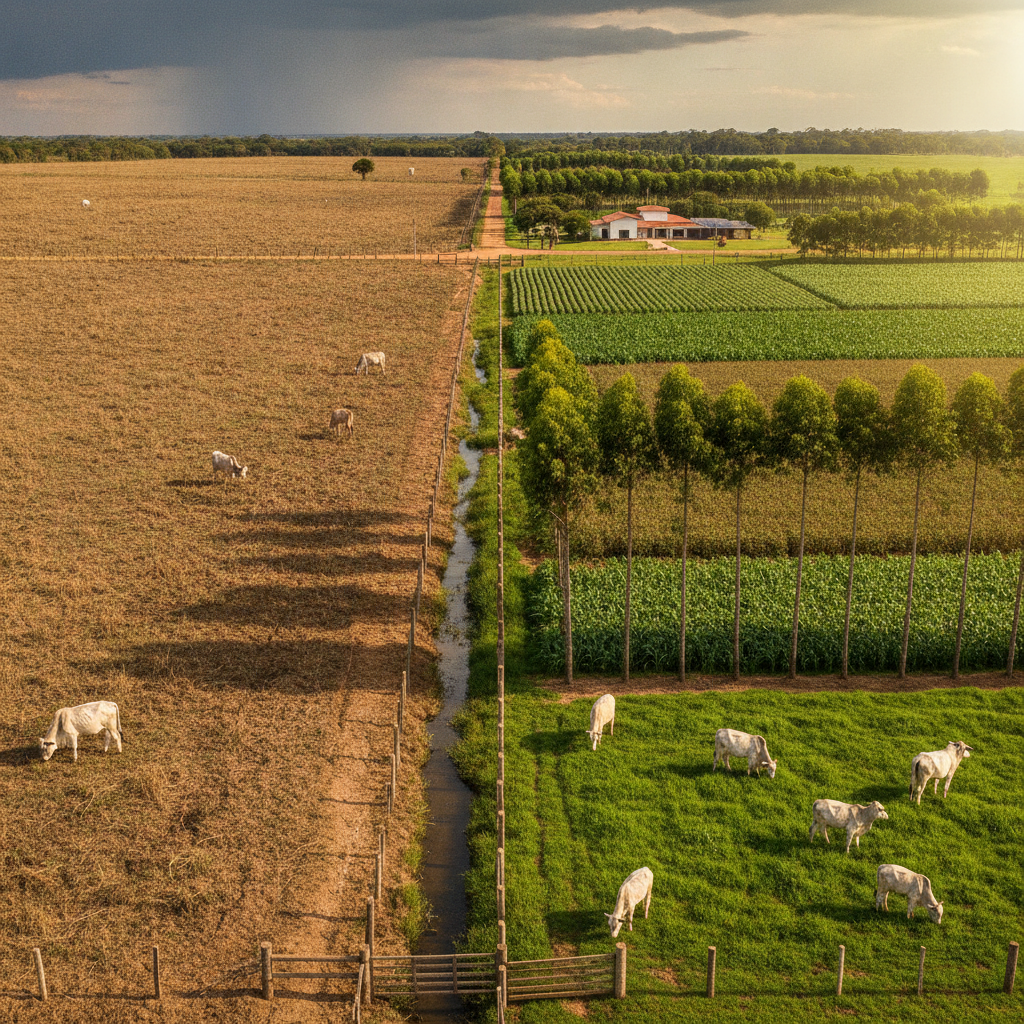
A discrepância entre o que o laudo de venda promete e o que a realidade hídrica entrega desestabiliza qualquer plano de negócios. Um investidor que adquire uma área assumindo uma produtividade de 80 sacas de soja na safra e 130 sacas de milho no pivô verá sua rentabilidade colapsar caso seja forçado a operar no regime de sequeiro com custo de capital de área irrigada.
Além da frustração de receita, existem os custos ocultos: manutenção de redutores, pneus, aspersores e bombas que se deterioram rapidamente sob a inércia operacional ou uso intermitente forçado. Quando o balanço agroecônomico é recalculado considerando a vazão real disponível, o valor venal do hectare irrigado despenca, revelando que o comprador pagou ágio de ouro por uma terra com rendimento de cascalho.
Conclusão
O pivô central continua sendo uma das ferramentas tecnológicas mais poderosas para mitigar riscos climáticos e alavancar a produtividade do agronegócio brasileiro. No entanto, sua presença em uma fazenda não deve ser encarada como garantia incondicional de rentabilidade. No atual cenário de aperto regulatório ambiental e alterações nos regimes de chuvas, a segurança hídrica de uma propriedade depende muito mais da dinâmica invisível da bacia hidrográfica e da solidez legal de suas outorgas do que da quantidade de aço instalada sobre o solo.
Portanto, antes de concretizar a aquisição de ativos agropecuários focados em agricultura intensiva ou confinamento de gado irrigado, a auditoria hídrica aprofundada deve ser tratada com o mesmo rigor dedicado à due diligence fundiária e ambiental. Discernir a capacidade real de captação hídrica em relação às promessas estampadas no papel é o único divisor entre realizar um investimento gerador de caixa robusto ou assumir um passivo silencioso que drenará o capital da operação safra após safra.